Domain soziale-distanzierung.de kaufen?
Wir ziehen mit dem Projekt
soziale-distanzierung.de um.
Sind Sie am Kauf der Domain
soziale-distanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain soziale-distanzierung.de kaufen?
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **

Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **

Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
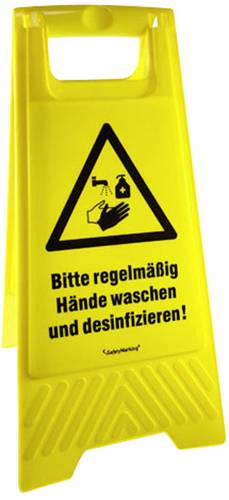
Gebotsschild Hygiene und Abstand Folie selbstklebend 1St.Bitte regelmäßig Händewaschen und desinfizieren! Beugen Sie Grippe und anderen Infektionen vor, indem Sie sich selbst ganz einfach durch regelmäßiges Händewaschen und Desinfizieren schützen!11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
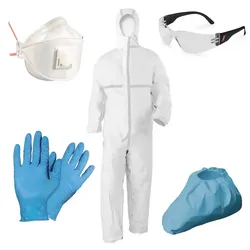
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruschke, Gerhard: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere VerkehrsteuernGrunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern , Neben der Grunderwerb- und der Kraftfahrzeugsteuer werden in dem Band auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer erläutert. Die 8. Auflage wurde komplett überarbeitet und unter Berücksichtigung des Kreditzweitmarktförderungsgesetzes und weiteren Änderungsgesetzen sowie der neuesten Rechtsprechung und Verwaltungsauffassung aktualisiert. Die Ausführungen zu den Bereichen Versicherung-, Feuerschutz-, Rennwett- und Lotteriesteuer vermitteln Spezialwissen, welches in dieser Kommentarform auf dem Markt kaum erhältlich ist. Grunderwerbsteuer und Kraftfahrzeugsteuer werden besonders ausführlich dargestellt. Dieser Band ist besonders für die Praxis und das Studium interessant. Mit dieser Auflage liegt erneut ein hochaktueller Spezialkommentar vor, der ein breites Spektrum abdeckt und insbesondere auf den Gebieten Versicherungssteuer, Feuerschutzsteuer sowie Rennwett- und Lotteriesteuer nahezu konkurrenzlos sein dürfte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241014, Titel der Reihe: Grüne Reihe#.#, Autoren: Bruschke, Gerhard, Edition: REV, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 544, Keyword: Deutschland; Feuerschutzsteuer; Grunderwerbsteuer; Kraftfahrzeugsteuer; Lotteriesteuer; Rennwettsteuer; Verkehrsteuern; Versicherungsteuer, Fachschema: Verkehrsrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 214, Breite: 150, Höhe: 35, Gewicht: 758, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
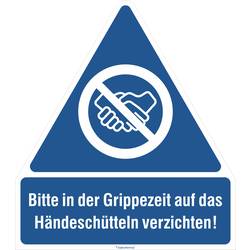
Gebotsschild Hygiene und Abstand Folie selbstklebend 1St.Bitte verzichten Sie in der Grippezeit auf das Händeschütteln! Krank durch Höflichkeit. So könnte man die Erkrankung durch das Händeschütteln beschreiben. EHEC hat gezeigt, dass die Mensch-zu-Mensch-Übertragung schwerwiegende Folgen haben kann. Salmonellen, Noro-, Grippe- oder Adenoviren... Ein möglicher Übertragungsweg sind die Hände. Handhygiene hilft, doch wer wäscht sich nach jedem Händeschütteln die Hände? Oder benutzt desinfizierende Tücher? Deshalb Händeschütteln vremeiden.10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SAFETYMARKING Gebotsschild Hygiene und Abstand Folie selbstklebend 1 St. 21.1456Bitte verzichten Sie in der Grippezeit auf das Händeschütteln! Krank durch Höflichkeit. So könnte man die Erkrankung durch das Händeschütteln beschreiben. EHEC hat gezeigt, dass die Mensch-zu-Mensch-Übertragung schwerwiegende Folgen haben kann. Salmonellen, Noro-, Grippe- oder Adenoviren... Ein möglicher Übertragungsweg sind die Hände. Handhygiene hilft, doch wer wäscht sich nach jedem Händeschütteln die Hände? Oder benutzt desinfizierende Tücher? Deshalb Händeschütteln vremeiden.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.