Domain soziale-distanzierung.de kaufen?
Wir ziehen mit dem Projekt
soziale-distanzierung.de um.
Sind Sie am Kauf der Domain
soziale-distanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain soziale-distanzierung.de kaufen?
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **

Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **

Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Wo kann man kostenlos Bilanzen einsehen?
Man kann kostenlos Bilanzen von Unternehmen in Deutschland im Bundesanzeiger einsehen. Dort werden die Jahresabschlüsse von Kapitalgesellschaften veröffentlicht. Auch auf den Websites der jeweiligen Unternehmen können oft die Bilanzen eingesehen werden. Des Weiteren bieten einige Finanzportale im Internet die Möglichkeit, Bilanzen von Unternehmen kostenlos einzusehen. Es ist wichtig, sich vorher zu informieren, welche Quellen vertrauenswürdig sind und welche Informationen man benötigt, um die Bilanzen richtig zu interpretieren. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
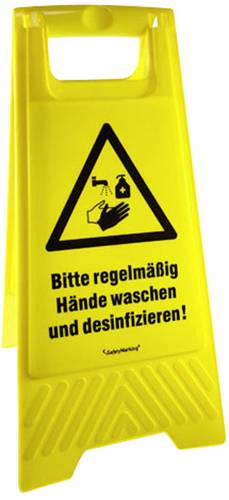
Gebotsschild Hygiene und Abstand Folie selbstklebend 1St.Bitte regelmäßig Händewaschen und desinfizieren! Beugen Sie Grippe und anderen Infektionen vor, indem Sie sich selbst ganz einfach durch regelmäßiges Händewaschen und Desinfizieren schützen!11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
Ähnliche Suchbegriffe für Bilanzen
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
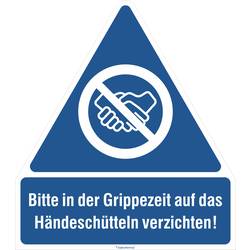
Gebotsschild Hygiene und Abstand Folie selbstklebend 1St.Bitte verzichten Sie in der Grippezeit auf das Händeschütteln! Krank durch Höflichkeit. So könnte man die Erkrankung durch das Händeschütteln beschreiben. EHEC hat gezeigt, dass die Mensch-zu-Mensch-Übertragung schwerwiegende Folgen haben kann. Salmonellen, Noro-, Grippe- oder Adenoviren... Ein möglicher Übertragungsweg sind die Hände. Handhygiene hilft, doch wer wäscht sich nach jedem Händeschütteln die Hände? Oder benutzt desinfizierende Tücher? Deshalb Händeschütteln vremeiden.10,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SAFETYMARKING Gebotsschild Hygiene und Abstand Folie selbstklebend 1 St. 21.1456Bitte verzichten Sie in der Grippezeit auf das Händeschütteln! Krank durch Höflichkeit. So könnte man die Erkrankung durch das Händeschütteln beschreiben. EHEC hat gezeigt, dass die Mensch-zu-Mensch-Übertragung schwerwiegende Folgen haben kann. Salmonellen, Noro-, Grippe- oder Adenoviren... Ein möglicher Übertragungsweg sind die Hände. Handhygiene hilft, doch wer wäscht sich nach jedem Händeschütteln die Hände? Oder benutzt desinfizierende Tücher? Deshalb Händeschütteln vremeiden.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
-
Wo kann man kostenlos Bilanzen einsehen?
Man kann kostenlos Bilanzen von Unternehmen in Deutschland im Bundesanzeiger einsehen. Dort werden die Jahresabschlüsse von Kapitalgesellschaften veröffentlicht. Auch auf den Websites der jeweiligen Unternehmen können oft die Bilanzen eingesehen werden. Des Weiteren bieten einige Finanzportale im Internet die Möglichkeit, Bilanzen von Unternehmen kostenlos einzusehen. Es ist wichtig, sich vorher zu informieren, welche Quellen vertrauenswürdig sind und welche Informationen man benötigt, um die Bilanzen richtig zu interpretieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.